01
Organizar
Você reúne receitas, despesas, dívidas, reservas e prioridades para enxergar com clareza sua realidade financeira.
Consultoria financeira independente
Organize sua vida financeira, transforme objetivos em planos e acompanhe cada avanço sem precisar trocar de banco ou corretora.
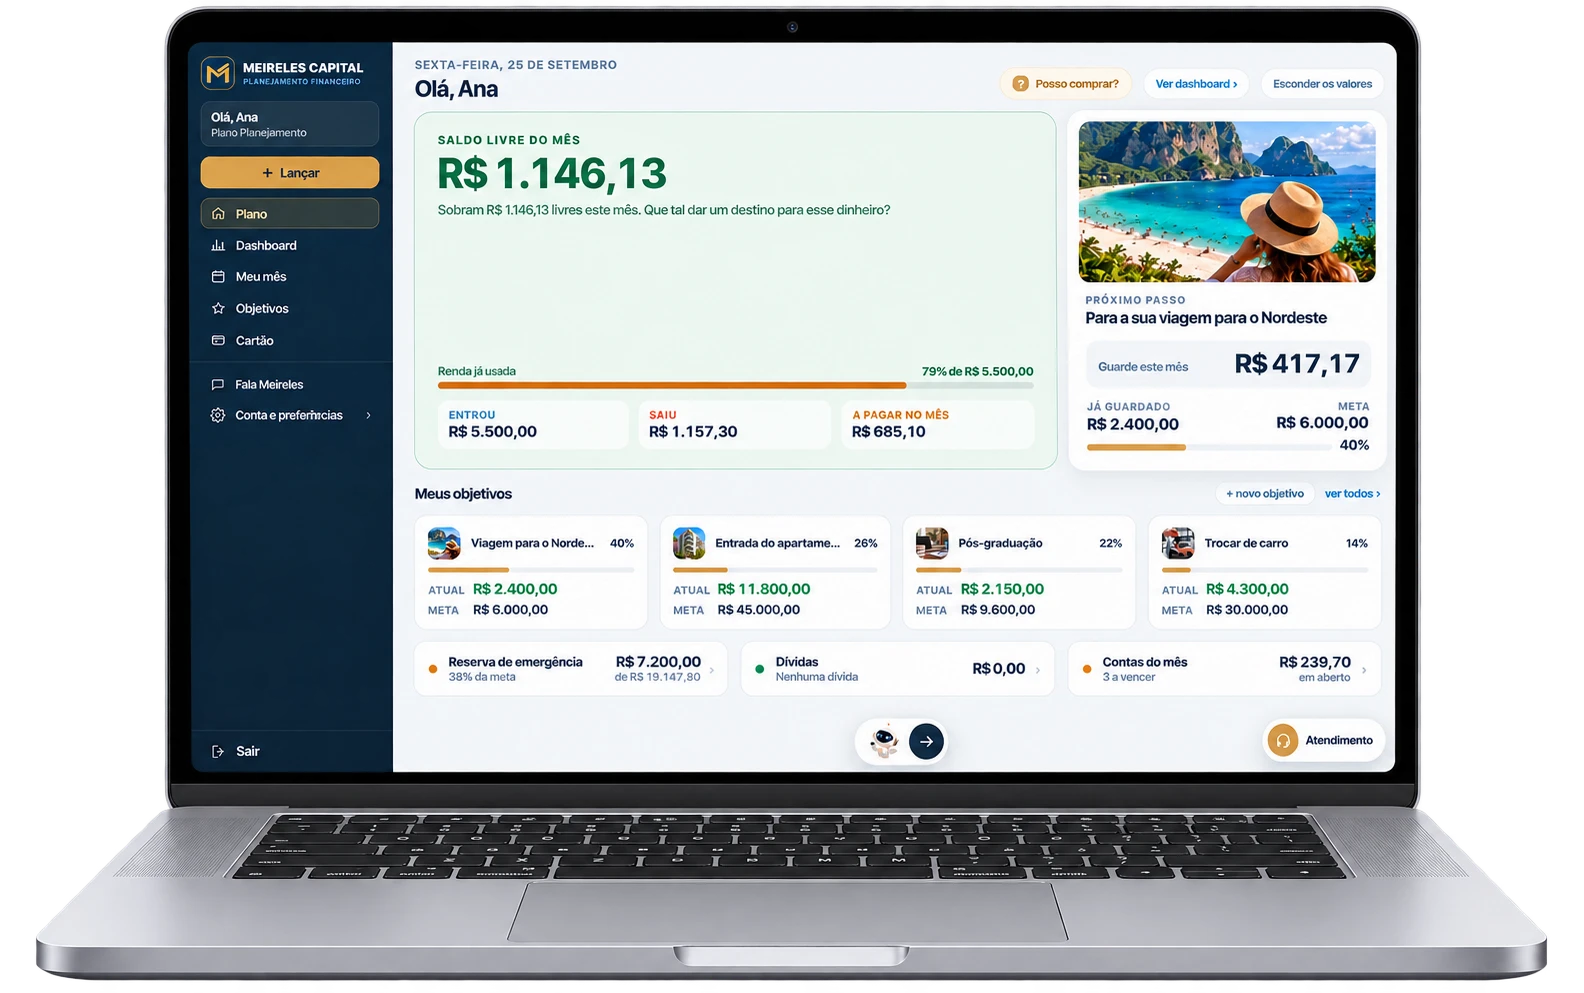
Seu plano começa pela clareza
A partir do que entra, do que sai e do que você deseja construir, cada decisão ganha direção e acompanhamento.
Você reúne receitas, despesas, dívidas, reservas e prioridades para enxergar com clareza sua realidade financeira.
Você transforma cada objetivo em um plano com valor, prazo e quanto precisa guardar, respeitando o seu momento.
Você acompanha seu progresso, revisa decisões e ajusta o caminho conforme sua vida e seus objetivos evoluem.
Sua organização financeira no dia a dia
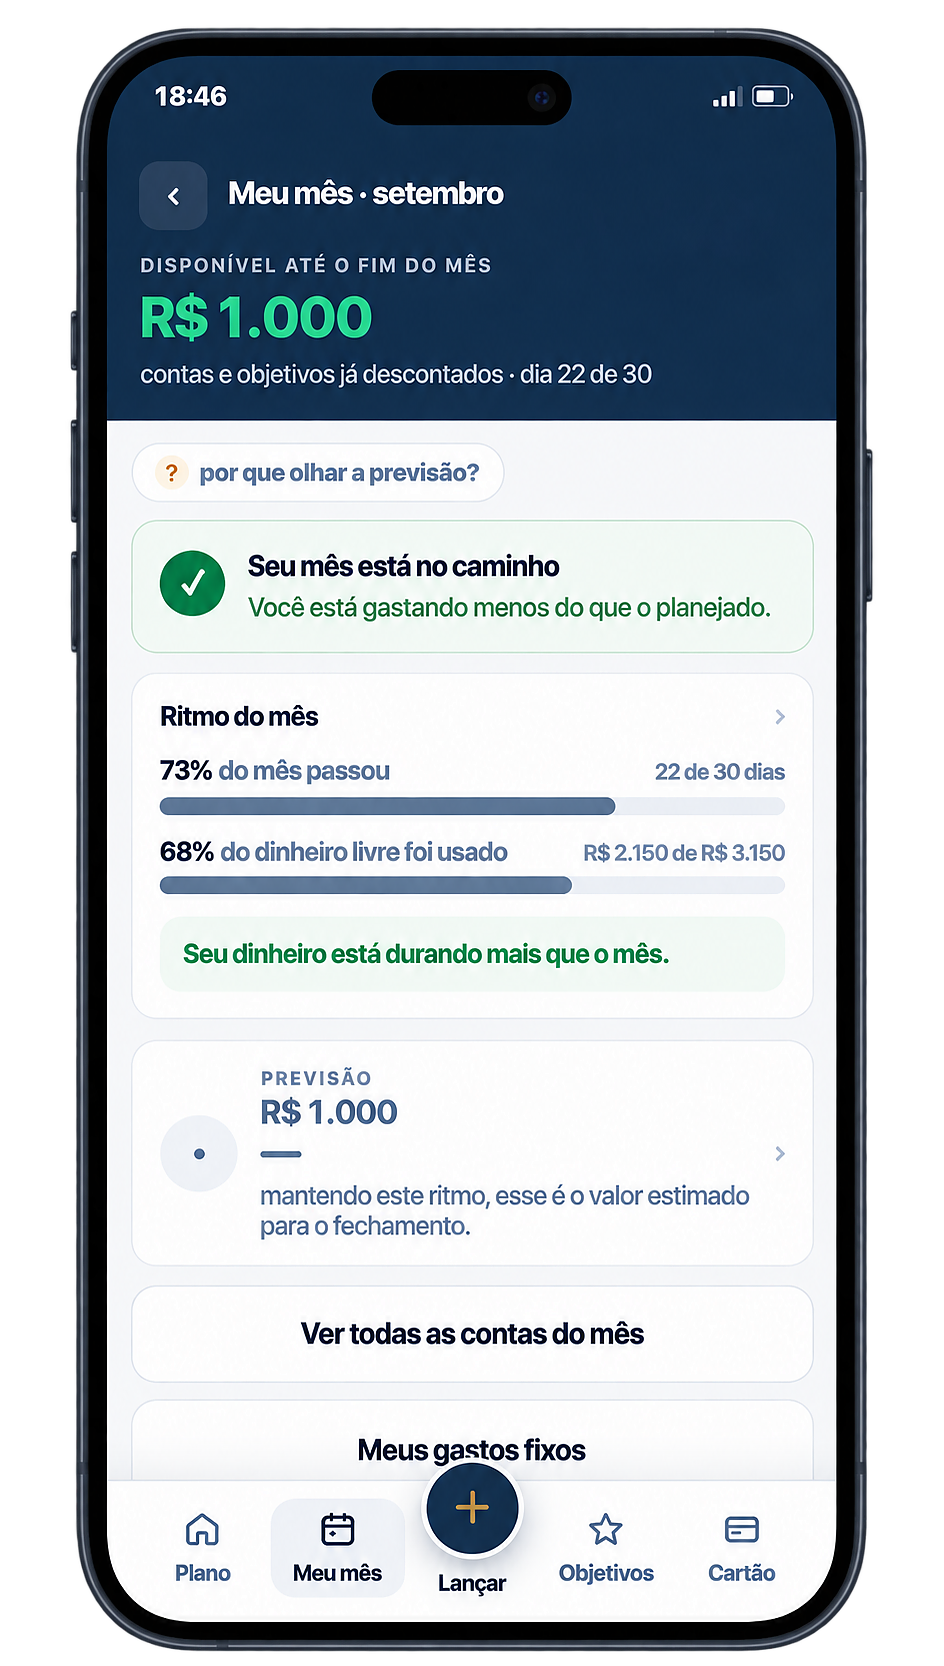
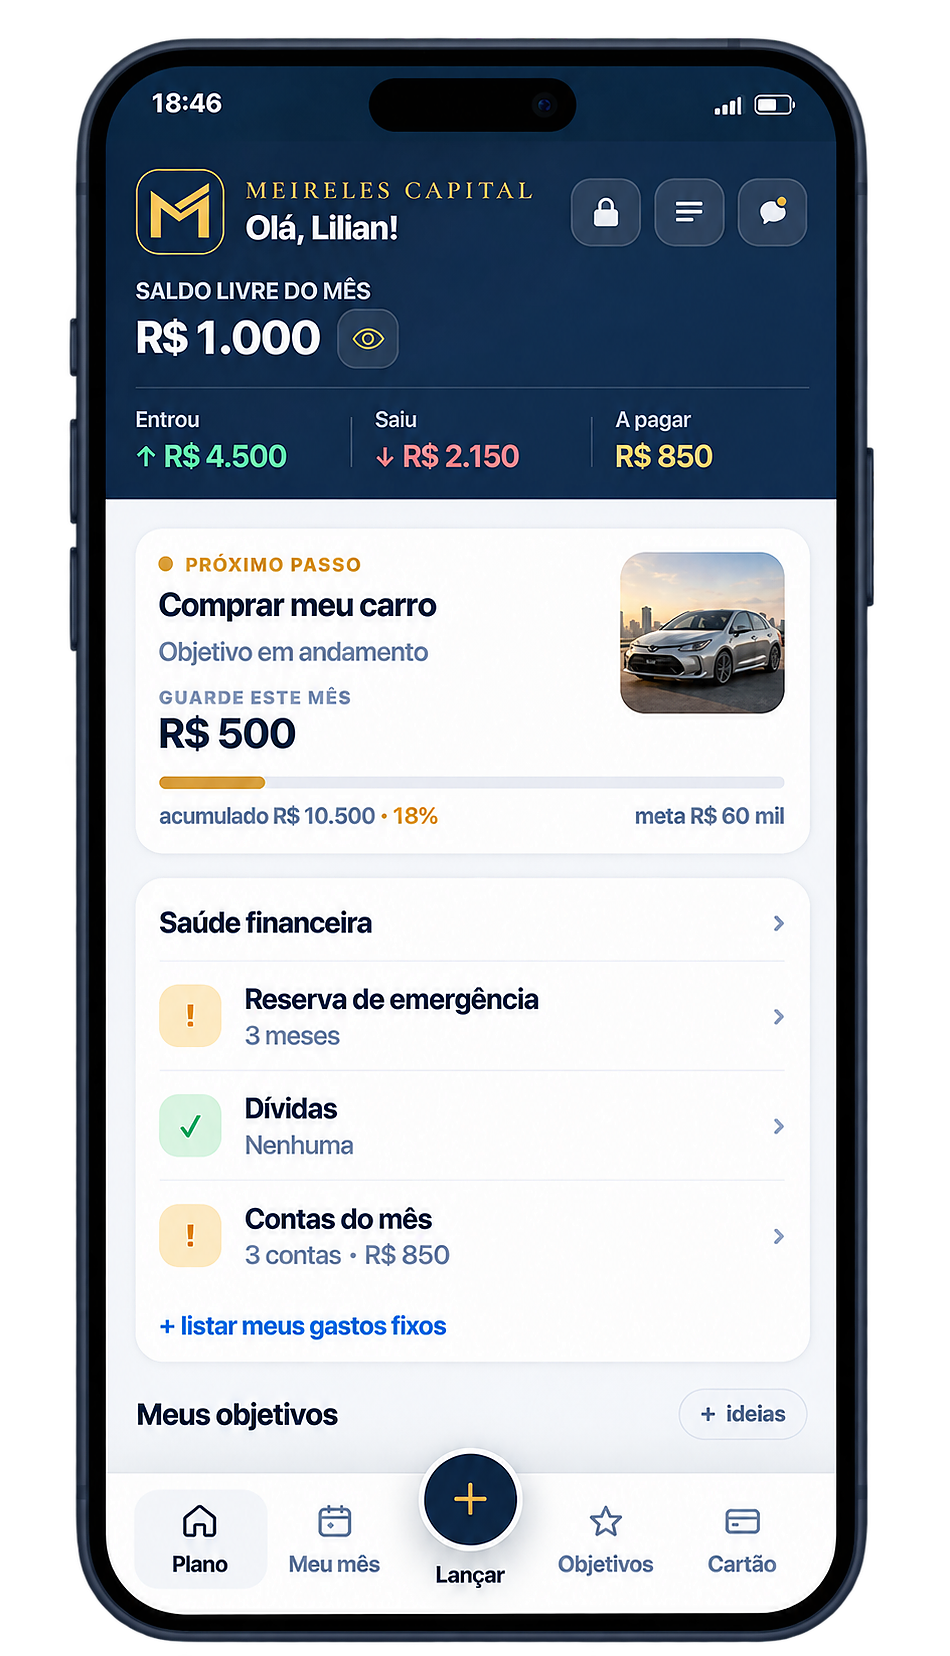
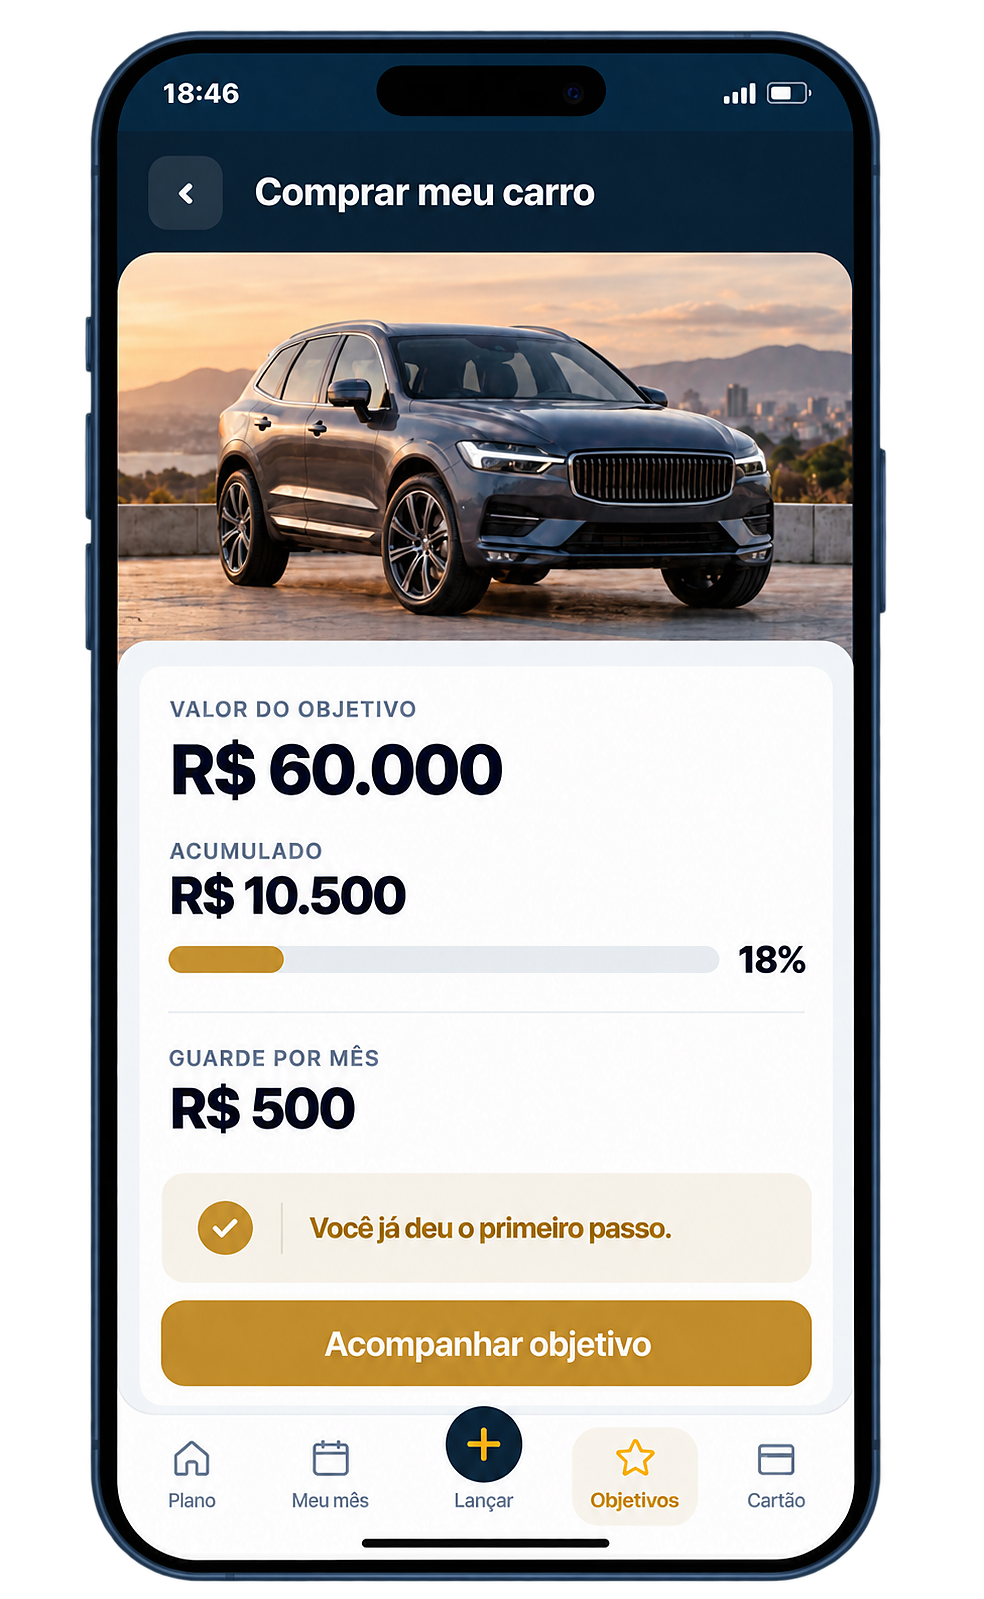
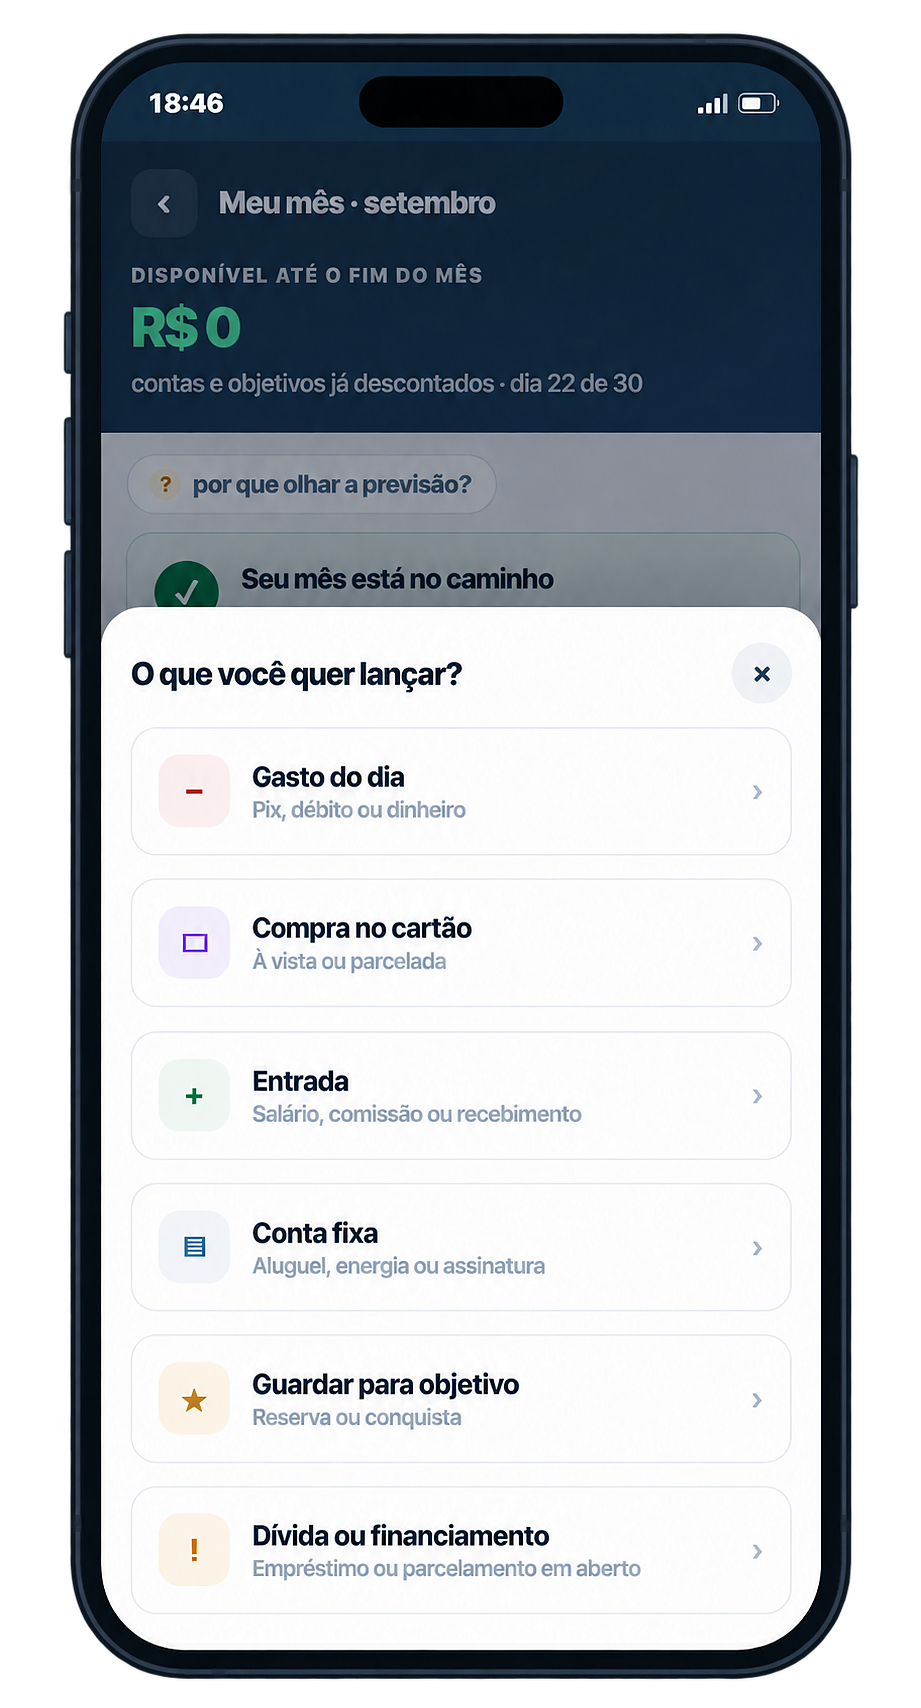
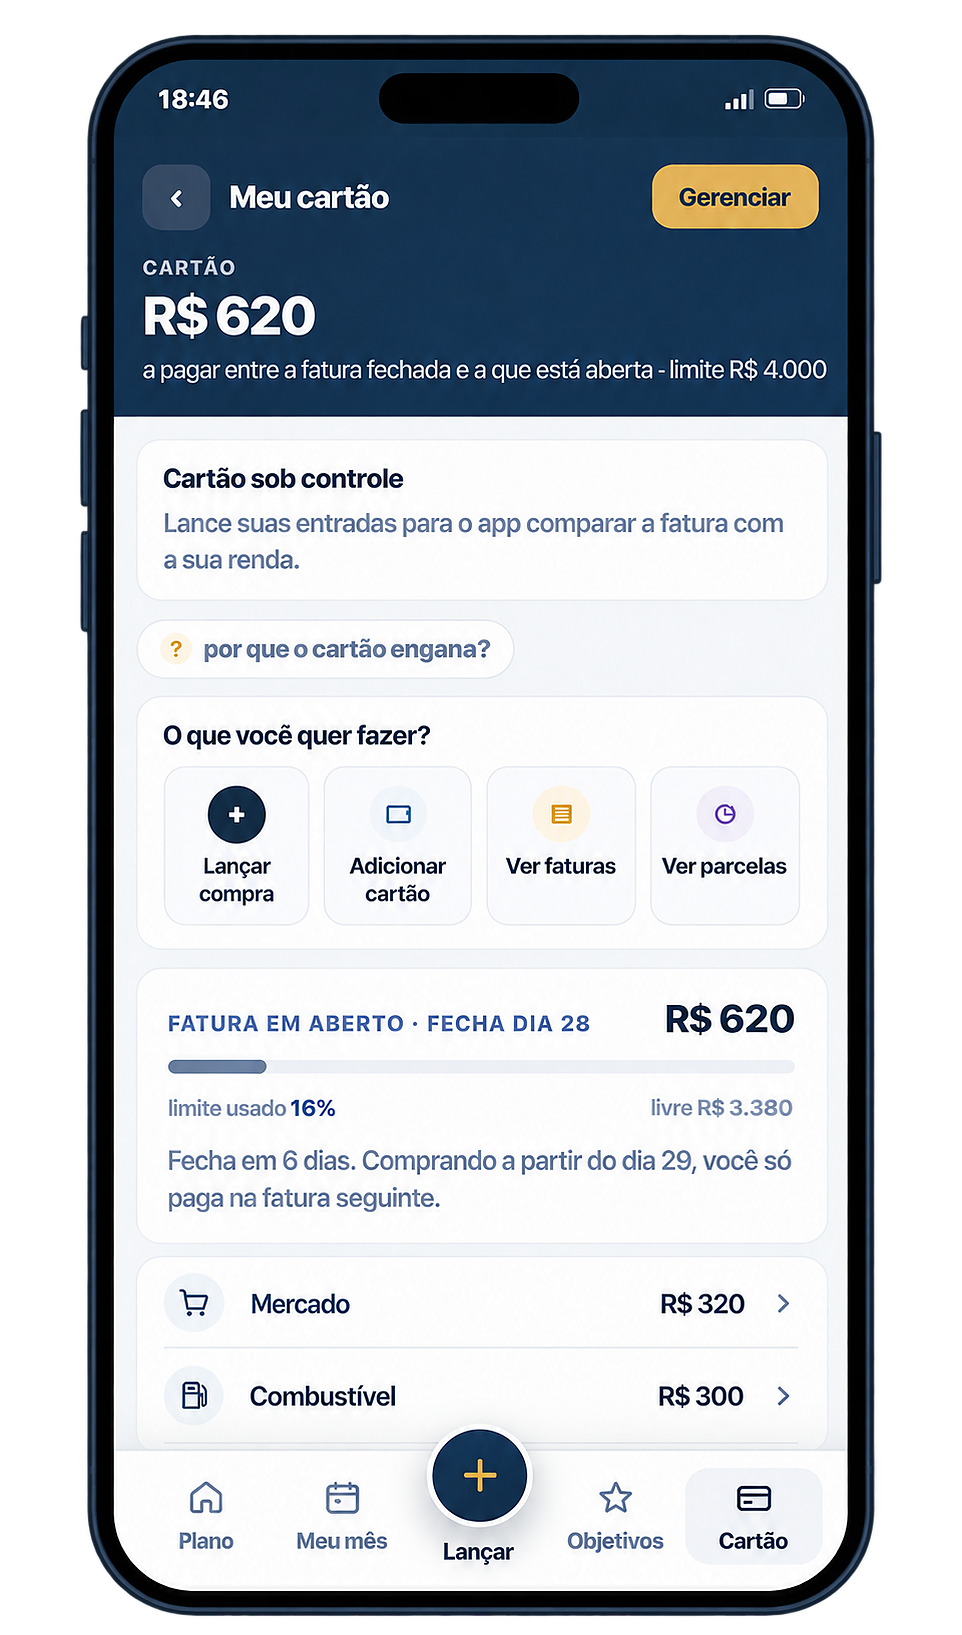
O app é o seu espaço de organização. Você registra sua rotina financeira, entende como o mês está caminhando e acompanha cada objetivo em uma conta só sua.
Aplicativo e educação cumprem papéis diferentes: o app serve para organizar e lançar informações; a área “Aprenda”, logo abaixo, explica produtos e decisões financeiras.
Experimente o seu futuro
Defina sua idade, a renda desejada e os aportes para visualizar o caminho até a aposentadoria.
Preencha os valores para entender o caminho até o objetivo.
Acumulação e uso do patrimônio em valores de hoje
Mova o mouse ou toque no gráfico para comparar os valores em cada idade. No celular, deslize o gráfico para ver todos os anos.
Seu progresso aparecerá aqui.
Simulação educativa. O rendimento depois da inflação é calculado usando a rentabilidade mensal e a inflação anual informadas. Todas as taxas podem ser alteradas.
Conhecimento aplicado à sua vida
Escolha um assunto e entenda seus benefícios, como funciona, o que comparar e em quais objetivos ele pode ajudar.
Propósito: transformar renda em escolhas conscientes, mostrar quanto está disponível hoje e criar espaço para os objetivos de amanhã.
O orçamento organiza despesas essenciais, flexíveis e objetivos. A sobra mensal passa a ter destino: reserva, quitação de dívidas, proteção ou investimento.
Regularidade dos lançamentos, evolução da sobra, peso das parcelas, despesas recorrentes e avanço de cada objetivo.
Propósito: oferecer recursos disponíveis para imprevistos, evitando que uma urgência interrompa planos ou gere uma dívida cara.
O valor depende da estabilidade da renda, do número de dependentes e dos compromissos mensais. A construção pode ser gradual, com aportes automáticos.
Liquidez, facilidade de resgate, baixo risco e simplicidade. Para a reserva, disponibilidade costuma ser mais importante que buscar a maior rentabilidade.
Propósito: atender objetivos de curto, médio e longo prazo por meio de títulos emitidos pelo Governo Federal.
Tesouro Selic costuma apoiar liquidez; Tesouro IPCA+ busca preservar poder de compra; títulos prefixados permitem conhecer a taxa contratada quando mantidos até o vencimento.
Alinhe o vencimento à data do objetivo. Se houver venda antes do prazo, o preço do título pode variar; por isso, prazo e finalidade devem caminhar juntos.
Propósito: emprestar recursos a bancos, empresas ou outras instituições em troca de uma remuneração definida por regras conhecidas.
Pode ser prefixada, pós-fixada — como percentual do CDI — ou híbrida, combinando inflação e uma taxa. Cada formato atende um cenário e um objetivo.
Observe rentabilidade líquida, prazo, liquidez, qualidade do emissor, tributação e cobertura do FGC quando aplicável.
Propósito: reunir recursos de vários investidores em uma estratégia administrada por profissionais e com regras definidas.
Há fundos de renda fixa, multimercado, ações, cambiais, imobiliários e outras estratégias. A categoria indica onde o fundo pode investir e qual papel pode cumprir.
Entenda estratégia, benchmark, equipe de gestão, histórico em diferentes cenários, taxas, tributação e prazo de resgate.
Propósito: participar do crescimento de empresas, imóveis e mercados, buscando valorização patrimonial e geração de renda ao longo do tempo.
Ações, fundos imobiliários e ETFs permitem acessar empresas, setores, imóveis e índices de forma direta ou diversificada.
Defina horizonte, limite de exposição e critérios de diversificação. As oscilações fazem parte do caminho; tempo e disciplina ajudam a conectar a carteira ao objetivo.
Propósito: ampliar as oportunidades da carteira com moedas, empresas, setores e economias que não estão disponíveis apenas no mercado brasileiro.
Fundos, ETFs, BDRs e contas internacionais permitem diferentes níveis de simplicidade, autonomia e exposição ao câmbio.
Defina o papel da moeda estrangeira na carteira, o horizonte do objetivo, os custos de conversão, a forma de custódia e o tratamento tributário.
Propósito: acumular recursos com disciplina para aposentadoria, independência financeira, projetos futuros e planejamento sucessório.
O PGBL pode favorecer quem utiliza a declaração completa e atende aos requisitos fiscais. No VGBL, a tributação recai, em regra, sobre os rendimentos.
Compare fundo, estratégia, taxas, regime progressivo ou regressivo, prazo, portabilidade e adequação ao objetivo.
Propósito: entregar recursos no momento em que a renda, a família, uma empresa ou um compromisso financeiro mais precisam de continuidade.
Considere dependentes, despesas mensais, dívidas, educação, período de recomposição de renda e necessidades de sucessão.
Compare coberturas, valores segurados, prazo, atualização, beneficiários, carências e condições de utilização.
Propósito: organizar a aquisição de imóveis, veículos, serviços ou expansão patrimonial por meio de um plano de compra estruturado.
Participantes formam um grupo e contribuem mensalmente. O crédito é liberado por sorteio ou lance, e a carta é atualizada para preservar seu poder de compra.
Compare prazo, taxa de administração, índice de correção, capacidade mensal, histórico do grupo e estratégia de lance. A data desejada para a compra orienta a escolha.
Propósito: permitir o uso imediato de um imóvel, veículo ou equipamento, distribuindo o pagamento ao longo do tempo.
A instituição libera o crédito e recebe prestações com amortização, juros e demais custos previstos. SAC e Price distribuem amortização e parcelas de formas diferentes.
Observe o CET, a entrada, o prazo, o sistema de amortização, a possibilidade de antecipar parcelas e o impacto do compromisso no orçamento.
Propósito: organizar a transmissão do patrimônio, dar clareza à família e preservar a continuidade de bens, investimentos e empresas.
Testamento, doação, previdência, seguro de vida, acordos societários e estruturas patrimoniais podem cumprir funções complementares.
Mapeie patrimônio, regime de bens, herdeiros, empresas, custos, liquidez e objetivos familiares. As soluções devem ser avaliadas com apoio jurídico e tributário.
Propósito: escolher estruturas e produtos considerando o que permanece no patrimônio depois dos impostos, prazos e custos.
Alíquotas, isenções, antecipações, compensações e obrigações variam conforme produto, prazo, tipo de operação e situação do investidor.
Considere tributação antes de investir, resgatar, transferir ou reorganizar patrimônio. Em situações específicas, conte com apoio contábil e jurídico.
Conteúdo educacional. A aplicação prática depende dos seus objetivos, do seu prazo, da necessidade de liquidez e do momento que você está vivendo.
Planos de acompanhamento
Escolha entre organizar com autonomia, estruturar um plano personalizado ou contar com acompanhamento estratégico contínuo.
Plano anual, podendo parcelar em até 12x sem juros.
Ideal para: quem quer organizar a vida financeira e seguir com autonomia.
Ideal para: quem busca direção, método e revisões periódicas.
Ideal para: quem quer um especialista próximo nas decisões mais relevantes.
Experiência que vira método
A experiência construída ao longo de mais de 14 anos em grandes instituições financeiras foi transformada em um acompanhamento claro, próximo e aplicável à vida real.
Comece pelo que importa
Informação ajuda a separar urgência, objetivo e solução. Estas respostas são um ponto de partida para uma conversa mais consciente.
Comece registrando receitas, despesas, dívidas e compromissos dos próximos meses. Depois, defina uma reserva para imprevistos e só então conecte os investimentos aos objetivos.
Cada produto atende a uma finalidade. A escolha nasce do objetivo, do prazo, da necessidade de resgate, do conforto com oscilações, dos custos e da tributação.
O programa tem duração de 12 meses. Você pode escolher pagamento mensal ou pagamento anual com economia equivalente a uma mensalidade. Todas as condições são apresentadas antes da contratação.
Não. O planejamento pode organizar as informações e os investimentos que você já possui, independentemente da instituição utilizada.
Ajudar você a compreender possibilidades, comparar características e tomar decisões financeiras com mais clareza.
O próximo passo começa com clareza
Conheça os formatos de consultoria e escolha o nível de apoio que faz sentido para o seu momento.
Comparar os planos